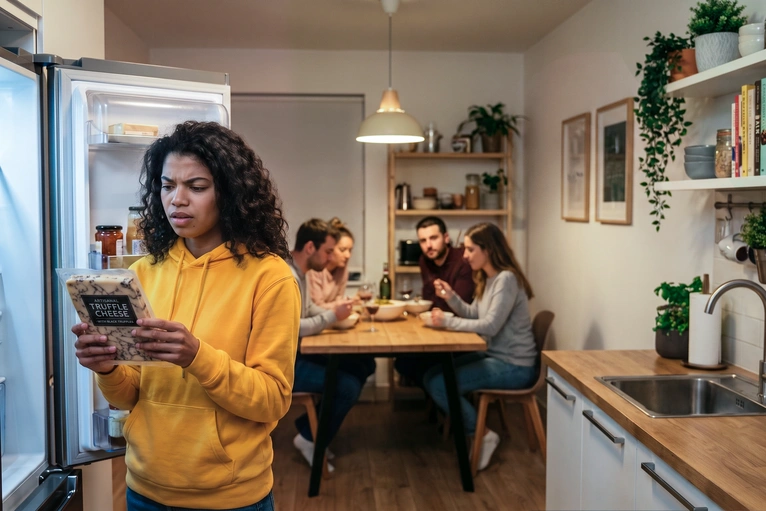
All’improvviso si avverte una tensione palpabile nella stanza. Jonas ricorda che, in fin dei conti, il mese scorso è stato lui a pagare il costoso olio d’oliva che la partner voleva a tutti i costi, mentre Lukas, il partner di Melanie, distoglie lo sguardo imbarazzato. Al momento, come tirocinante, guadagna decisamente meno e, segretamente, già da tempo si sente sopraffatto dalle spese comuni.
Scene come questa si ripetono ogni giorno nelle convivenze, nelle relazioni e nelle cerchie di amici e amiche. Laddove le persone si riuniscono, le questioni finanziarie sono spesso un argomento delicato. Ma come gestire correttamente il denaro in coppia o in una convivenza? Dalla crisi del sabato di Melanie puoi trarre quattro consigli d’oro su come ripartire equamente le spese e mantenere un clima sereno.
1. Pianificazione finanziaria attraverso una comunicazione aperta
Uno dei problemi più grandi quando si parla di soldi è il silenzio. Che si tratti di una relazione o di una convivenza: le finanze fanno parte della vita quotidiana. Chi fin dall’inizio parla apertamente del proprio budget, condivide le aspettative e comunica chiaramente i propri limiti finanziari, si risparmia molto stress. Un breve colloquio periodico tra le persone coinvolte aiuta ad affrontare direttamente le domande sorte o i piccoli fattori di disturbo prima che sfociano in una grande lite.
2. Ripartire equamente le spese nell’appartamento condiviso e nella coppia
Quando si tratta di dividere il denaro, la parità non significa sempre dividere tutto rigidamente al 50:50 – soprattutto se i redditi variano notevolmente (come nel caso di Lukas e degli altri).
- Il modello proporzionale per le coppie: in una relazione, chi guadagna di più contribuisce di più alla cassa comune in percentuale al proprio reddito. Questo alleggerisce il carico della persona con il reddito più basso.
- L’aiuto digitale per le convivenze: per gestire le finanze in una convivenza o tra amici e amiche, le app per le spese come Splitwise si sono dimostrate efficaci. Qui ognuno inserisce le proprie spese e l’app calcola automaticamente, a fine mese, il saldo equo.
3. Mio, tuo, nostro: separare il comune dal privato
Se tutte le entrate e le uscite vengono messe in un unico calderone, la discussione sull’olio d’oliva costoso è inevitabile.
Il nostro consiglio per le coppie: mettere tutto in un unico fondo può sembrare romantico. Utilizza un conto comune ben definito per le spese fisse condivise (affitto, generi alimentari, Internet). Allo stesso tempo, ogni persona dovrebbe mantenere il proprio conto privato. In questo modo si preserva la libertà finanziaria personale e nessuno deve giustificarsi se ogni tanto vuole concedersi un piccolo lusso.
4. L’amicizia finisce quando si parla di soldi? Solo se non ci sono regole chiare!
Anche fuori casa, ad esempio quando pianifichi le vacanze con amiche e amici, si nascondono insidie finanziarie. Se presti denaro a amiche o amici, anche per importi modesti, metti per iscritto (ad es. tramite messaggio su Messenger) entro quando deve avvenire il rimborso. E quando pianifichi attività di gruppo, assicurati che il ristorante o l’escursione siano alla portata anche del budget più limitato del gruppo.
La nostra conclusione:
Organizzazione, regole chiare e trasparenza tolgono le emozioni dal tema del denaro. Se il sistema funziona, il frigorifero rimane pieno e il rapporto rimane sereno.
Per raggiungere i tuoi obiettivi di risparmio personali, indipendentemente dalla cassa comune della convivenza o della famiglia, una solida pianificazione finanziaria è fondamentale. Un conto di risparmio gratuito presso la Banca WIR ti offre esattamente la flessibilità e la sicurezza di cui hai bisogno per i tuoi risparmi personali. Con pochi clic, il tuo conto di risparmio viene aperto online in pochi minuti – per la tua libertà finanziaria personale.