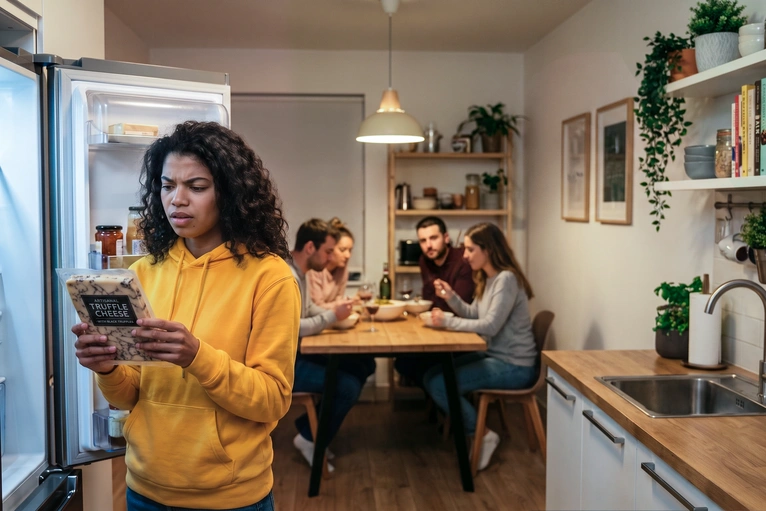
Soudain, une tension palpable s’installe dans la pièce. Jonas rappelle qu’il a finalement payé, le mois dernier, cette huile d’olive hors de prix qu’elle tenait absolument à acheter, tandis que Lukas, le compagnon de Mélanie, détourne le regard, l’air gêné. En tant que stagiaire, il gagne actuellement nettement moins et se sent secrètement dépassé depuis un certain temps déjà par les dépenses communes.
Des scènes comme celle-ci se déroulent quotidiennement dans les colocations, les couples et les cercles d’ami(e)s. Là où les gens se côtoient, les finances sont souvent un sujet sensible. Mais comment gérer correctement l’argent au sein d’un couple ou d’une colocation? La crise du samedi de Mélanie nous permet de dégager quatre conseils en or pour répartir équitablement tes dépenses tout en préservant une ambiance harmonieuse.
1. Une planification financière grâce à une communication ouverte
L’un des plus grands problèmes liés à l’argent, c’est le silence. Que ce soit dans un couple ou dans une colocation: les finances font partie du quotidien. En parlant dès le départ ouvertement de ton budget, en partageant tes attentes et en communiquant clairement tes limites financières, tu t’épargnes beaucoup de stress. Une brève discussion régulière entre les personnes concernées permet d’aborder directement les questions qui se posent ou les petits points de friction avant qu’ils ne dégénèrent en grosse dispute.
2. Répartir équitablement les finances dans une colocation et au sein d’un couple
En matière de répartition financière, l’égalité ne signifie pas toujours tout partager strictement à 50/50 – surtout lorsque les revenus varient fortement (comme chez Lukas et les autres).
- Le modèle proportionnel pour les couples: dans un couple, chacun(e) contribue à la caisse commune en fonction de son revenu. Celui/celle qui gagne le plus contribue davantage. Cela soulage le/la partenaire dont le revenu est le plus faible.
- L’outil numérique pour les colocs: pour gérer les finances en colocation ou entre ami(e)s, les applications de partage des dépenses comme Splitwise ont fait leurs preuves. Chacun y enregistre ses achats, et l’application calcule automatiquement le montant à rembourser à la fin du mois.
3. À moi, à toi, à nous: distinguer le commun du privé
Si tous les revenus et toutes les dépenses sont mis dans un même pot, la dispute au sujet de l’huile d’olive hors de prix est inévitable.
Notre conseil pour les couples: tout mettre dans le même pot peut sembler romantique. Utilise un compte commun bien défini pour les dépenses fixes (loyer, courses, Internet). Parallèlement, chacun(e) devrait conserver son propre compte privé. Cela permet de préserver la liberté financière personnelle, et personne n’a à se justifier lorsqu’il ou elle souhaite s’offrir un petit luxe de temps en temps.
4. L’amitié s’arrête-t-elle là où commence l’argent? Seulement s’il n’y a pas de règles claires!
Même en dehors de chez toi, par exemple lors de l’organisation de vacances entre ami(e)s, des pièges financiers guettent. Si tu prêtes de l’argent à des ami(e)s, même pour de petits montants, note rapidement par écrit (par exemple par message sur Messenger) la date à laquelle le remboursement doit avoir lieu. Et lorsque vous prévoyez des activités ensemble, veillez à ce que le restaurant ou la sortie reste abordable même pour le plus petit budget du groupe.
Notre conclusion:
Une organisation, des règles claires et la transparence permettent de dissiper les tensions liées à l’argent. Si le système fonctionne bien, le frigo reste bien rempli et les relations restent sereines.
Pour atteindre tes propres objectifs d’épargne personnels, indépendamment de la cagnotte de la colocation ou du budget du foyer, une planification financière solide est indispensable. Un compte d’épargne gratuit auprès de la Banque WIR t’offre exactement la flexibilité et la sécurité dont tu as besoin pour ton épargne personnelle. En quelques clics seulement, ton compte d’épargne est ouvert en ligne en quelques minutes – pour ta liberté financière personnelle.